2025년 세법 개정안에서 ISA 계좌의 의무 만기를 5년으로 제한하고 납입 이월을 폐지하겠다는 내용이 나왔을 때, 솔직히 말이 나오지 않았습니다. 2020년부터 꾸준히 ISA를 운용해온 저로서는 이게 장기 투자를 권장하는 제도 맞나 싶었습니다. 그 분노가 저만의 것이 아니었다는 건, 이후 쏟아진 국민 반응이 증명해줬습니다.
5년 만기 제한이 복리를 어떻게 무너뜨리는가
ISA(Individual Savings Account), 즉 개인종합자산관리계좌는 저축과 투자를 한 계좌에 담아 절세 혜택을 주는 구조입니다. 여기서 절세의 핵심은 단순히 세금을 아끼는 것이 아니라, 그 아낀 세금이 원금에 합산돼 다시 불어나는 복리 효과(Compound Interest)에 있습니다. 쉽게 말해, 세금으로 빠져나갔을 돈이 계좌 안에 남아 눈덩이처럼 커지는 구조입니다.
제가 직접 시뮬레이션을 돌려봤는데, 월 50만 원씩 연 수익률 10%로 25년간 운용하면 원금 1억 5천만 원이 총 6억 6천만 원을 넘어섭니다. 그런데 납입 한도가 1억 원으로 막혀 있으면 17년 차부터 추가 납입을 멈춰야 합니다. 여기까지는 그나마 이해할 수 있습니다.
문제는 5년 만기 의무 해지입니다. 5년마다 계좌를 닫고 세금을 정산한 뒤 재가입해야 한다면, 복리의 연속성 자체가 깨집니다. 수익을 실현하는 순간 그 돈은 과세 대상이 되고, 재투자 시에는 연간 2천만 원 한도 안에서만 다시 넣을 수 있습니다. 예를 들어 해지 시 3,900만 원을 손에 쥐었다면 그중 1,900만 원은 1년간 계좌 밖에 둬야 합니다. 투자에서 수익이 생기면 써버리고 싶다는 심리는 제가 경험해봐서 잘 압니다. 이건 장기 투자 문화를 만드는 게 아니라 오히려 흔들리게 만드는 구조입니다.
영국의 ISA는 1999년에 출범해 지금까지 만기 자체가 없습니다. 계좌에서 발생하는 수익은 전액 비과세(Tax-Free)이고, 중도 인출 후 재납입도 자유롭습니다. 일본 역시 2024년부터 무기한으로 제도를 전환했고, 캐나다는 애초에 만기 개념 자체가 없습니다(출처: 일본 금융청(FSA)). 한국만 3~5년 만기를 고집하고, 그것도 모자라 이번에 연장 옵션마저 없애려 했습니다. 제가 직접 다른 나라의 ISA 구조를 분석해보면서 가장 충격받은 부분이 바로 이 지점이었습니다.
- 영국 ISA: 만기 없음, 연간 납입 한도 약 3,800만 원, 전액 비과세, 중도 인출 후 당해 연도 재납입 가능
- 일본 NISA: 2024년부터 무기한 전환, 연간 납입 한도 약 3,200만 원, 최종 한도 1억 6천만 원
- 캐나다 TFSA: 만기 없음, 연간 납입 한도 약 700만 원(물가연동제 적용), 인출 금액 다음 연도 한도 부활
- 한국 ISA: 의무 만기 3~5년, 연간 납입 한도 2천만 원, 수익 중 200만 원 초과분 9.9% 분리과세
정책 신뢰가 무너질 때 장기투자는 불가능하다
이번 ISA 개정안이 촉발한 분노 중에서 제가 가장 공감한 것은 "정책을 믿고 장기 계획을 세울 수 없다"는 말이었습니다. 수십 개의 ISA 관련 시뮬레이션을 돌려보고, 혜택을 극대화하는 방법을 직접 연구해온 입장에서 말씀드리면, 장기 투자에서 가장 중요한 변수는 수익률이 아니라 '제도의 안정성'입니다.
재정경제부가 8월 5일 발표한 보도 설명 자료를 보면, 만기 제한의 명분으로 서민형 조건 이탈자나 금융소득 종합과세 대상자를 걸러내기 위함이라고 했습니다. 여기서 금융소득 종합과세란, 이자·배당 등 금융 소득이 연 2,000만 원을 넘을 경우 다른 소득과 합산해 높은 세율을 적용하는 제도입니다. 취지는 이해하지만, 그 소수를 잡기 위해 모든 가입자의 복리 구조를 깨야 하는 이유가 있는지, 저는 솔직히 납득이 되지 않았습니다.
다른 나라들이 선택한 방식은 소득 심사가 아니라 납입 한도 제한입니다. 누구나 가입할 수 있되, 일정 금액 이상은 넣지 못하게 하면 대규모 절세는 구조적으로 불가능해집니다. 실제로 통계청이 발표한 한국의 중위소득은 월 288만 원 수준으로(출처: 통계청), 이 중 30%를 투자해도 연간 납입액은 약 1,037만 원에 그칩니다. 연간 2천만 원 한도 자체는 적정 수준이고, 그 한도 하나만 잘 설계해도 형평성 문제는 상당 부분 해결됩니다.
게다가 이번 개정안의 또 다른 문제는 생산적 금융 ISA라는 별도 계좌를 신설해 국내 주식 투자에만 혜택을 집중시키려 한 것입니다. 안정적인 글로벌 분산 투자를 배제하고 변동성이 큰 국내 시장으로만 유도하는 방식이죠. 제 경험상 이건 좀 다릅니다. 일본 금융청은 오히려 자국 투자 유도를 지양하고 글로벌 분산 투자를 명시적으로 권장하며, ISA 가이드북에서 니케이보다 전 세계 지수 수익률이 높다는 실증 데이터를 직접 보여줍니다. 국민의 자산 형성을 진심으로 돕겠다면 이 방향이 맞습니다.
저는 정부가 국민을 부자로 만들어주기를 적극적으로 원한다고 생각하지 않습니다. 어느 시대 어느 나라에서든, 정치인들이 처음에는 국민을 위하다가 어느 순간 국민 위에 군림하려는 모습을 반복해왔습니다. 어쩌면 스스로 자산을 형성하는 국민보다 제도에 의존하는 국민이 더 관리하기 편하다고 여기는 건 아닐까 하는 씁쓸한 생각도 듭니다. 학교, 직장, 은행이라는 틀 안에서 월급을 받고 소비하도록 길들여진 구조가, ISA 제도 설계에도 고스란히 반영돼 있는 것 같아서요.
그래서 저는 이 문제를 다음 세대의 이야기로도 연결해서 봅니다. 지금 학교에서 열심히 공부해 좋은 직장에 취직하려는 아이들이 있습니다. 그 아이들이 사회에 나왔을 때, 정책을 믿고 장기 투자를 시작했다가 5년마다 제도가 바뀌는 경험을 반복한다면, 그 불신은 투자를 포기하는 이유가 됩니다. 소중한 인생을 보람 있게 살기 위해 재정적 자유를 설계하는 것, 그 첫 번째 도구가 ISA가 되어야 한다고 생각합니다. 그러려면 지금보다 훨씬 단순하고 예측 가능한 제도여야 합니다.
자주 묻는 질문
Q. ISA 만기가 되면 계좌를 꼭 해지해야 하나요?
A. 현행 제도에서는 만기 시 연장 신청이 가능하지만, 이번 개정안에서는 그 연장 옵션을 없애려 했습니다. 5년 후 의무 해지 시 수익을 실현해 세금을 정산해야 하고, 이후 재가입 시 연간 2천만 원 한도 안에서만 납입할 수 있어 복리의 흐름이 단절됩니다. 제가 직접 시뮬레이션해보니 이 단절이 장기적으로 수천만 원의 차이를 만들었습니다.
Q. ISA 계좌에서 중간에 돈을 빼면 불이익이 있나요?
A. 한국 ISA는 원금 범위 내 부분 인출은 가능하지만, 수익까지 인출하려면 계좌를 해지해야 합니다. 반면 영국, 일본, 캐나다는 수익 포함 중도 인출이 가능하고 페널티도 없습니다. 이 차이는 한국이 수익에 9.9% 분리과세를 부과하기 때문에 정산 구조가 필요한 반면, 비과세 구조인 해외 ISA는 그런 계산 자체가 불필요하기 때문입니다.
Q. ISA 납입 이월(이연)이 왜 중요한가요?
A. 납입 이월이란 당해 연도에 사용하지 못한 납입 한도를 다음 해로 넘겨 사용할 수 있는 제도를 말합니다. 직장인 상여금이나 자영업자처럼 소득이 불규칙한 분들에게는 해당 해에 한 번에 넣을 수 있는 이 옵션이 특히 중요합니다. 이월을 폐지하면 소득이 일정하지 않은 분들이 상대적으로 불리해집니다. 이 부분이 이번 개정안에서 가장 현실을 모른다는 느낌을 받은 지점이었습니다.
Q. 생산적 금융 ISA는 기존 ISA와 뭐가 다른가요?
A. 생산적 금융 ISA는 이번 개정안에서 새로 신설하려 했던 계좌로, 납입 한도 2억 원에 국내 주식 및 관련 펀드에만 투자하도록 종목을 제한한 구조였습니다. 해외 ETF나 글로벌 인덱스 펀드는 혜택 대상에서 빠졌습니다. 자본시장 활성화라는 명분이 있지만, 국민에게 분산 투자가 아닌 특정 시장 집중 투자를 유도하는 방식이라 논란이 됐습니다.
결론
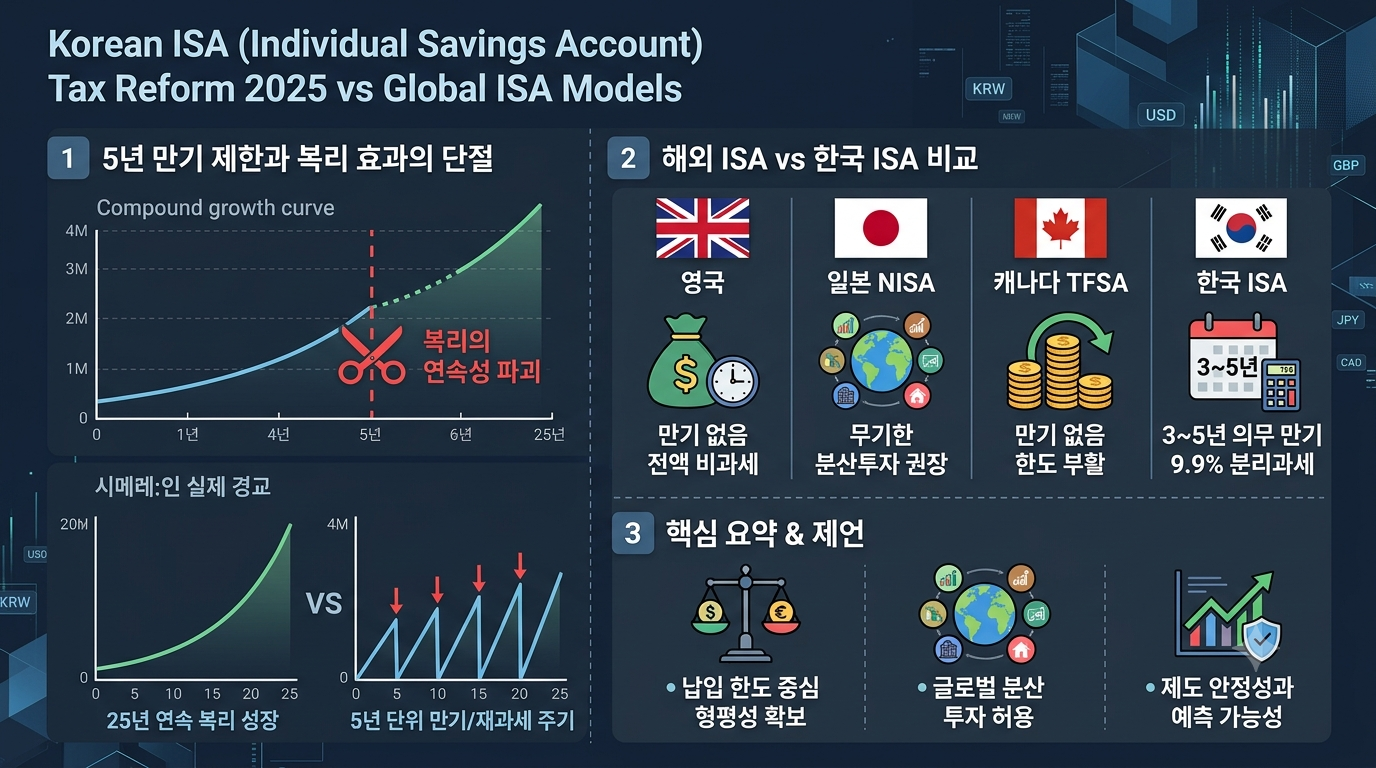
정리하면, ISA는 납입 한도 설정, 납입 기간 무제한, 비과세 이 세 가지만 제대로 설계되면 대부분의 문제가 해결됩니다. 납입 한도에 물가연동제를 도입해 정책 변경 없이도 자연스럽게 조정되게 하고, 이월 제도는 유지하되 악용 방지를 위한 최소 장치를 두면 됩니다. 복잡하게 만들수록 전문가 없이는 이해하기 어려운 제도가 되고, 그건 결국 국민이 멀어지는 이유가 됩니다.
제가 바라는 건 단 하나입니다. 한번 설계된 정책은 후퇴 없이 보완만 거듭하길 바랍니다. 다음 정권이 바뀔 때마다 ISA 조건이 바뀌면, 그 불신이 쌓여 결국 "장기 투자는 한국에서 안 된다"는 선입견으로 굳어집니다. 그 선입견을 다음 세대가 물려받지 않도록, 지금 이 논의가 제대로 된 방향으로 이어지길 바랍니다.