아침마다 계좌를 열어보는 게 두려워진 게 언제부터였는지 모르겠습니다. 실적은 역대급이라는데 주가는 반대로 가고, 외국인은 빠져나가고, 회사에서는 아무도 주식 얘기를 꺼내지 않습니다. 저도 그 침묵 속에 한 사람으로 앉아있었습니다. 2026년 지금, 이 폭락장이 과거 어떤 위기와 닮아있는지, 그리고 어떻게 버텨야 하는지 제가 직접 고민한 흔적을 정리했습니다.
이 하락, 얼마나 심각한 걸까요 — 절벽 분석
솔직히 이번 하락은 저도 예상 밖이었습니다. 반도체 기업들의 실적 발표를 보면 숫자가 믿기지 않을 만큼 좋은데, 주가는 정반대로 움직였습니다. 이게 말이 되나 싶었는데, 데이터를 찾아보고 나서야 규모가 얼마나 큰지 실감했습니다.
코스피 월간 하락률 역대 순위를 보면, 1위는 1997년 외환위기 당시 한 달 27% 하락, 2위는 2008년 금융위기로 23.1% 하락입니다. 그런데 2025년 7월이 22.2% 하락으로 역대 3위를 기록했습니다. 경제 위기가 아니라 반도체 업황 조정 하나가 이런 순위에 올라온 겁니다. 고점 대비 낙폭은 38.6%로, 2020년 팬데믹 때보다도 더 깊었습니다.
그렇다면 과거의 절벽은 얼마 만에 회복됐을까요? 1997년 외환위기 당시 전고점 회복까지 385일이 걸렸습니다. 기업 파산이 속출했고 시장 자체가 재편됐기 때문입니다. 반면 2020년 팬데믹은 달랐습니다. 고점에서 저점까지 57일 만에 36% 빠졌지만, V자 반등이 나오며 전고점 회복까지 138일밖에 걸리지 않았습니다. 정보가 빠르게 퍼지고 자금 이동 속도가 빨라지면서 시장의 반응 속도 자체가 달라진 겁니다.
2026년 지금은 어느 쪽에 가까울까요? 저는 1997년보다는 빠를 거라고 봅니다. 반도체 수요 전망이 내년까지 살아있고, 미국 AI 기업들이 한국 반도체 물량을 더 확보하겠다고 나서는 상황이기 때문입니다. 샌프란시스코 AI 서밋에서 한국과 미국 CEO가 나란히 앉아 있었다는 장면은, 제 눈에는 꽤 의미 있는 신호로 읽혔습니다.
- 1997년 외환위기: 고점 대비 71.6% 조정, 전고점 회복까지 385일
- 2020년 팬데믹: 36% 급락 후 138일 만에 전고점 회복
- 2025년 7월: 코스피 월간 낙폭 역대 3위(22.2%), 고점 대비 38.6% 하락
레버리지로 빠르게 만회하려는 생각, 왜 위험할까요 — 레버리지 함정
계좌가 무너지면 가장 먼저 드는 생각이 뭔지 아십니까. 저는 "한 번에 뒤집으면 되지 않나"였습니다. 그래서 레버리지 ETF를 진지하게 들여다봤습니다. 솔직히 그게 얼마나 위험한지 직접 계산해보고 나서야 그 생각을 접었습니다.
레버리지 ETF(Leveraged ETF)란 기초 지수 수익률의 2배 또는 3배를 추종하는 상품입니다. 쉽게 말해 지수가 1% 오르면 2% 오르고, 1% 내리면 2% 내리도록 설계된 구조입니다. 인버스 ETF(Inverse ETF)는 반대 방향으로 움직이는 상품으로, 지수가 하락할 때 수익을 냅니다.
7월 한 달 동안 레버리지와 인버스를 번갈아 투자했다고 가정해보겠습니다. 방향을 잘 맞추면 1,000만 원이 4,495만 원이 됩니다. 349% 수익입니다. 그런데 반대로 맞추면 79만 원만 남습니다. 수익률 -92%입니다. 제가 직접 이 두 케이스를 계산해봤는데, 숫자를 보고 잠시 멍했습니다. 좋은 쪽만 보면 매력적이지만, 반대 케이스가 동등하게 존재한다는 게 핵심입니다.
더 놀라운 건 따로 있습니다. 최근 두 달 동안 SK하이닉스 단일 종목 레버리지와 인버스가 모두 손실을 냈습니다. 1,000만 원을 투자했다면 인버스는 -464만 원, 레버리지는 -644만 원입니다. 어느 방향에 걸어도 잃은 겁니다. 이유는 변동성 때문입니다. 레버리지·인버스 상품은 일별 복리로 계산되기 때문에, 지수가 위아래로 크게 흔들리면 방향과 무관하게 손실이 쌓이는 구조입니다. 이를 '변동성 손실(volatility decay)'이라고 부릅니다. 미국의 반도체 레버리지 ETF인 SOXL과 인버스 SOXS도 같은 기간 둘 다 마이너스를 기록했습니다(출처: ProShares 공식 사이트).
전세 보증금이나 생활비를 이런 구조의 상품에 넣는 건 룰렛 테이블에 올려두는 것과 다르지 않다고 생각합니다. 저라면 절대 하지 않습니다.
배당으로 은퇴를 꿈꾼다면 지금 꼭 점검해야 할 것들 — 배당 전략
월 300만 원을 배당으로 만들면 회사를 나와도 된다는 생각, 저도 한 번쯤 해봤습니다. 그런데 이번 하락장을 겪으면서 커버드콜(Covered Call) 상품의 구조를 다시 들여다보게 됐습니다. 커버드콜이란 보유한 주식이나 ETF에 대해 콜옵션을 매도해 옵션 프리미엄을 받는 전략입니다. 쉽게 말해 주가 상승을 일부 포기하는 대신 매월 현금을 받는 구조입니다.
2024년 통계청 발표 기준으로 근로자 중위소득은 288만 원이며, 2026년 1분기 평균 소비 지출은 310만 원입니다(출처: 통계청). 월 300만 원이면 평균적인 생활이 가능한 수준이라는 뜻입니다. 그런데 이 300만 원을 커버드콜로만 채우려면 배당률 12% 기준으로 약 3억 원이 필요합니다.
문제는 7월 하락장에서 실제로 배당이 얼마나 줄었느냐입니다. 국내 자산 규모 1위 커버드콜 ETF는 주가가 30% 이상 하락했지만 배당 감소는 7.7%로 선방했습니다. 반면 또 다른 주요 커버드콜 ETF는 같은 기간 배당이 35.3% 급감했습니다. 월 300만 원을 받던 분이라면 한 달 만에 200만 원 아래로 내려앉은 셈입니다. 매매 차익을 배당 재원으로 추가 활용하는 구조이기 때문에 변동성이 클 때 배당이 크게 흔들리는 겁니다.
제 경험상, 배당 투자에서 가장 중요한 건 최악의 시나리오를 미리 계산해두는 겁니다. 배당이 30% 줄었을 때 210만 원으로 생활이 가능한지, 그 상태가 3개월 이상 지속되면 어떻게 할지를 은퇴 전에 반드시 따져봐야 합니다. 버핏이 초단기 채권에 4~5% 수익을 받으며 현금성 자산을 쌓아두는 이유도 결국 같은 논리입니다. 자산을 늘리는 단계가 지나면, 지키는 전략이 필요합니다.
커버드콜 의존도를 낮추는 한 가지 방법은 배당 성장 ETF를 함께 담는 겁니다. 배당 성장 ETF란 매년 배당금을 꾸준히 늘려온 기업들로 구성된 상품으로, 물가 상승률을 배당 증가로 방어할 수 있습니다. 커버드콜과 배당 성장 ETF를 절반씩 섞으면 이번 같은 하락에서 배당 감소폭을 약 5%포인트 줄일 수 있다는 시뮬레이션도 나와 있습니다.
- 커버드콜 단독: 변동성 크고 배당 최대 35% 이상 감소 가능
- 커버드콜 + 배당 성장 ETF 혼합: 배당 하락폭 완충, 물가 방어 가능
- 반도체 + 금융주 혼합: 최근 두 종목이 반대 방향으로 움직여 심리적 완충 역할
- 일부 현금 또는 금 보유: 극단적 하락 시 추가 매수 기회 확보
자주 묻는 질문
Q. 지금 반도체 주식 추가 매수해도 될까요?
A. 한 번에 큰 금액을 넣는 것보다 분할 매수가 현실적입니다. 예를 들어 밸류에이션이 정상화될 때 25%, 외국인 수급이 돌아올 때 25% 식으로 나만의 기준을 세워두면 매수 결정이 훨씬 편해집니다. 바닥을 정확히 잡겠다는 생각을 내려놓는 게 먼저입니다.
Q. 커버드콜 ETF 배당이 줄었는데 지금 팔아야 하나요?
A. 배당이 줄었다는 이유만으로 급하게 매도하면 오히려 손실을 확정하게 됩니다. 지금은 배당 성장 ETF 같은 보완 자산을 함께 담으면서 의존도를 서서히 낮추는 전략이 낫습니다. 은퇴 후 현금 흐름을 커버드콜 하나에만 걸어두는 구조 자체를 점검하는 게 핵심입니다.
Q. 레버리지 ETF로 손실을 만회하는 게 정말 불가능한가요?
A. 불가능하다기보다 확률적으로 너무 불리합니다. 변동성이 클수록 방향과 무관하게 손실이 쌓이는 변동성 손실 구조 때문에 급락장에서는 레버리지와 인버스 모두 마이너스가 나오는 경우가 생깁니다. 만 원짜리 소액 실험이라면 모르겠지만, 생활비가 걸린 돈으로는 제가 직접 계산해봐도 권하기 어렵습니다.
Q. 지금 같은 장세에서 그냥 관망하는 게 맞을까요?
A. 관망 자체는 나쁜 선택이 아닙니다. 다만 완전히 손 놓는 것보다는 지금 들고 있는 포트폴리오를 점검하고 재구성 방향을 미리 잡아두는 편이 낫습니다. 안개를 빠져나가는 건 한 번의 큰 결단이 아니라 작은 걸음들의 연속이라는 말이 투자에도 그대로 적용됩니다.
결론
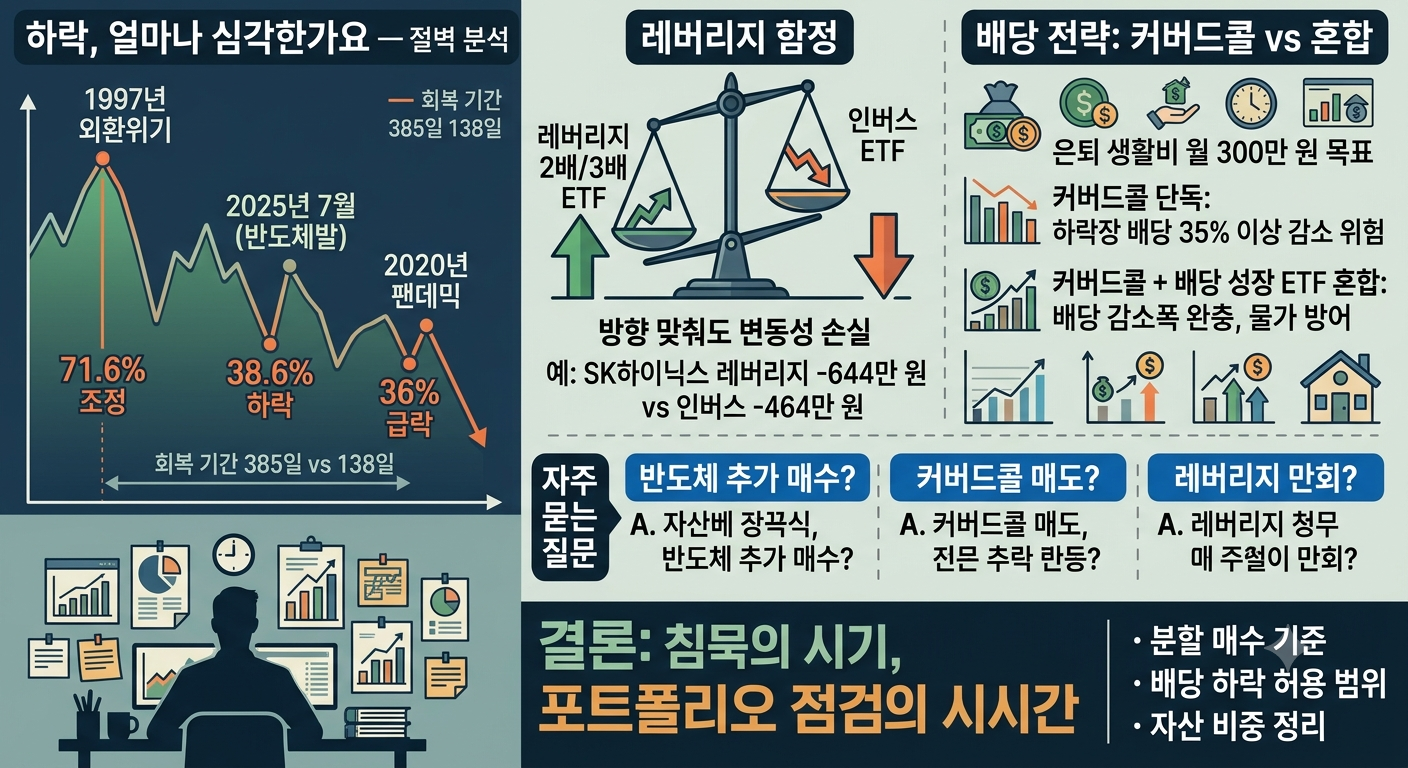
회사 동료들과 주식 이야기가 사라진 그 침묵이, 제 경험상 바닥 근처라는 신호일 때가 많았습니다. 다들 지쳐서 말을 잃은 시점이 오히려 시장이 방향을 바꾸기 직전이었던 경우가 꽤 됩니다. 물론 이번이 꼭 그렇다는 보장은 없습니다.
지금 제가 내린 결론은 단순합니다. 큰 결정 하나로 만회하려 하지 말고, 포트폴리오를 점검하면서 작은 기준들을 하나씩 세워나가는 겁니다. 분할 매수 기준, 배당 하락 허용 범위, 레버리지 없이 버틸 수 있는 자산 비중. 이것들을 지금 조용히 정리해두는 시간이, 나중에 시장이 돌아왔을 때 가장 큰 차이를 만들 거라고 생각합니다.