솔직히 저는 오랫동안 "이 돈이 얼마나 된다고"라는 말을 입에 달고 살았습니다. 아침마다 당연하듯 뽑아 드는 커피 한 잔, 점심 후 습관처럼 들르는 카페. 그 돈을 모아 ETF 한 주씩 사기 시작했더니 1년 만에 17.9%라는 수익률이 찍혔습니다. 빠른 수익을 좇는 것과 꾸준한 적립을 택하는 것, 둘 중 어느 쪽이 맞는지 제 경험을 솔직하게 꺼내 보겠습니다.
커피값 투자 1년, 수익률 17.9%가 나온 이유
제가 처음 이 방식을 시작할 때 주변에서 두 가지 반응이 나왔습니다. "그게 무슨 의미가 있냐"는 쪽과 "차라리 성장주를 골라서 사지 왜 ETF냐"는 쪽이었죠. 저도 흔들렸습니다. 그래서 직접 해봤습니다.
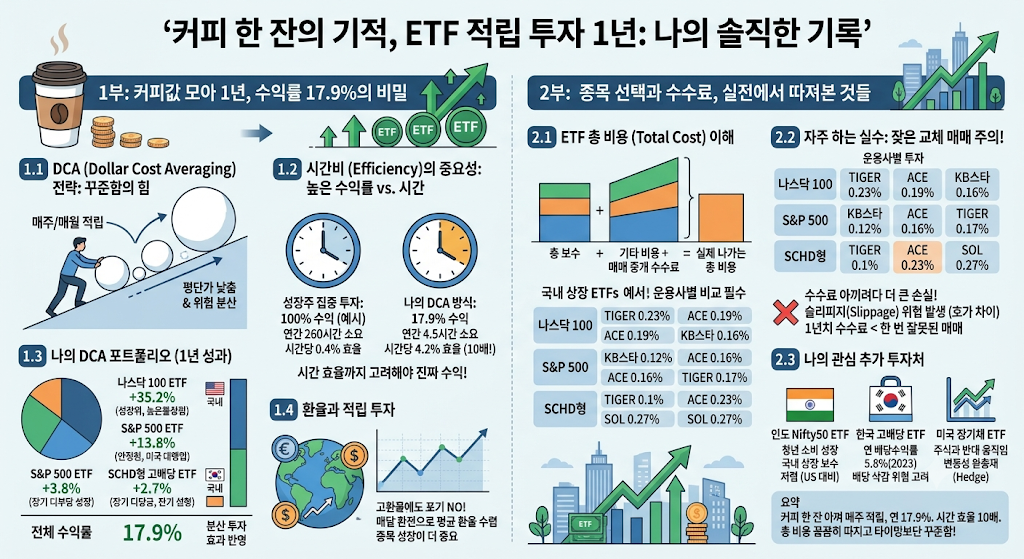
매주 금요일 오전, 나스닥 100·S&P 500·SCHD 세 종목을 각각 한 주씩 매수했습니다. 차트를 들여다보며 싸게 살 타이밍을 재지 않았습니다. 시간을 쓰지 않겠다는 원칙을 처음부터 세웠기 때문입니다. 1년 뒤 결과는 나스닥 100이 35.2%, S&P 500이 13.8%, SCHD가 2.7% 상승이었고, 세 종목을 합산한 전체 수익률은 17.9%였습니다.
여기서 핵심 개념 하나를 짚고 넘어갈 필요가 있습니다. 바로 달러 코스트 애버리징(Dollar Cost Averaging, DCA)입니다. DCA란 가격에 상관없이 일정 금액 또는 일정 수량을 정해진 주기에 꾸준히 매수하는 방법으로, 고점에 몰빵하는 위험을 분산시켜 주는 전략입니다. 제가 매주 같은 요일에 같은 수량을 산 것이 바로 이 원리입니다.
성장주에 집중 투자해서 올해 100% 수익을 냈다고 가정해 보겠습니다. 매일 한 시간씩 주식 창을 봤다면 연간 260시간이 소요됩니다. 이를 시간당 수익률로 환산하면 0.4%입니다. 반면 제 방식은 연간 4시간 30분 투자에 17.9% 수익률이니 시간당 4.2%가 됩니다. 열 배 차이입니다. 높은 수익률도 중요하지만, 시간 대비 효율, 즉 '시간비'를 함께 따져야 한다는 생각을 이때 굳혔습니다.
그런데 SCHD가 꼴등을 차지한 부분은 저도 냉정하게 봐야 한다고 생각합니다. SCHD는 미국의 고배당 ETF로, 배당 수익과 장기 우상향을 동시에 노리는 상품입니다. 단기 성과만으로 판단하기엔 성격이 다른 종목이지만, 분산 투자(포트폴리오 다각화)의 필요성은 이 숫자가 가장 잘 보여주고 있습니다. 한 종목에만 몰아뒀다면 결과는 훨씬 달랐을 겁니다.
- 나스닥 100 ETF (국내 상장, 연간): +35.2% — 성장주 중심, 변동성 크지만 수익 상단
- S&P 500 ETF (국내 상장, 연간): +13.8% — 미국 대형주 500개, 안정적 우상향
- SCHD형 고배당 ETF (국내 상장, 연간): +2.7% — 배당 중심, 단기 성장보다 장기 배당 수익에 집중
- 세 종목 합산 수익률: 17.9% — 분산 투자 효과가 그대로 반영된 수치
환율 문제도 빠질 수 없습니다. 올해 환율은 최고점과 저점 간 9.8% 차이가 났습니다. 환율이 너무 높아서 환전을 미뤘다면 QQQ가 55% 오르는 동안 그냥 바라만 봐야 했습니다. 저는 매달 환전해서 평균 환율에 수렴하는 방식을 택했고, 그게 결과적으로 옳았다고 봅니다.
종목 선택과 수수료, 제가 직접 따져본 것들
ETF를 고를 때 총 보수만 보는 분들이 많은데, 제가 직접 비교해보니 기타 비용과 매매 중개 수수료까지 더한 '총 비용'이 훨씬 중요했습니다. 총 보수(Total Expense Ratio)란 운용사가 ETF를 운용하면서 공식적으로 떼어가는 수수료이고, 여기에 지수 사용료·회계 감사 비용 같은 기타 비용과 매매 중개 수수료를 더해야 실제로 내 계좌에서 빠져나가는 총 비용이 됩니다.
나스닥 100 기준으로 보면 TIGER는 총 비용 0.23%, ACE는 0.19%, KB스타는 0.16%였습니다. S&P 500은 KB스타가 0.12%로 가장 낮았고, TIGER와 ACE는 각각 0.17%, 0.16%였습니다. 국내 한국판 SCHD 계열 ETF는 TIGER가 0.1%로 가장 저렴했고, ACE는 0.23%, SOL은 0.27%로 차이가 제법 났습니다.
그렇다면 수수료가 조금 더 비싼 상품을 지금 당장 갈아타야 할까요? 저는 아니라고 봅니다. 매매 호가창 한 칸이 약 0.04% 수준인데, 잘못된 타이밍에 팔고 다시 사면 하루 변동폭 0.5% 안에서 손해가 날 수 있습니다. 1년치 수수료 절약액보다 잘못된 매매 한 번의 슬리피지(Slippage, 예상 체결가와 실제 체결가의 차이)가 훨씬 더 클 수 있습니다. 이 점을 놓치면 배보다 배꼽이 커집니다.
앞으로 어떤 종목을 추가할지 고민하는 분들에게 제가 살펴보고 있는 세 가지 방향을 공유합니다. 인도 Nifty50 ETF의 경우 세계 1위 인구 대국의 청년층 소비 성장을 기반으로 하며, 국내 상장 버전의 총 보수 0.5%는 미국 상장 동일 전략 ETF의 총 비용 0.64%보다 오히려 저렴합니다. 한국 고배당 ETF(아리랑 고배당주)는 2023년 기준 배당수익률이 약 5.8%로 확인되지만, 코로나 시기처럼 위기 때 배당 삭감이 있었다는 점도 함께 봐야 합니다. 미국 장기채 ETF는 주식과 반대로 움직이는 헤지(Hedge) 성격을 갖고 있어, 주식 자산의 변동성을 낮추는 완충재 역할을 합니다.
이 세 방향 중 어느 게 맞다고 단정하기는 어렵습니다. 인도에 투자하고 싶다는 분도 계실 것이고, 국내 배당주로 현금 흐름을 만들고 싶다는 분도 있을 겁니다. 저는 채권을 헤지 수단으로 먼저 들여다보고 있는 중입니다. 개인의 목표와 허용 가능한 변동성 수준에 따라 선택이 달라져야 한다고 생각합니다.
월급이 어떻게 만들어지는지 조금이라도 알고 있다면, 소소한 소비 하나를 줄여서 ETF 한 주를 사는 행동이 결코 작게 느껴지지 않습니다. 원가 절감을 위해 수백 원을 아끼는 구매 담당자들의 노력이 모여 월급이 되듯, 한 주 한 주 쌓이는 ETF가 나중에 내 자산의 기둥이 됩니다.
자주 묻는 질문
Q. 매주 ETF를 사면 수수료가 너무 많이 나오는 거 아닌가요?
A. 국내 상장 ETF의 경우 증권사 앱 기준 매매 수수료가 0.015% 내외로 매우 낮습니다. 주당 가격이 1~2만 원대라면 회당 수수료는 몇 원 수준입니다. 매주 매수해도 연간 총 비용 대비 부담이 크지 않다는 게 제 계산 결과였습니다. 오히려 타이밍을 재다가 한 번 잘못 사고파는 슬리피지가 훨씬 더 큰 손실이 될 수 있습니다.
Q. 환율이 너무 높은데 지금 환전해서 미국 ETF에 투자해도 되나요?
A. 환율이 높다는 이유로 투자를 미루는 것이 맞는지, 아니면 매달 꾸준히 환전해 평균에 수렴하는 게 맞는지 의견이 갈립니다. 저는 후자를 택했고, 환율보다 종목 자체의 방향성이 더 중요하다는 결론에 이르렀습니다. 환전을 미뤘다면 QQQ가 55% 오르는 구간을 그냥 놓쳤을 겁니다.
Q. 연금저축 계좌를 여러 개 만들 수 있나요?
A. 가능합니다. 연금저축 계좌는 연간 납입 한도가 1,800만 원이며, 이 한도 안에서 여러 증권사에 계좌를 나눠서 운영할 수 있습니다. 미래에셋이나 삼성증권 등 각 증권사 앱에서 '연금 한도 변경' 메뉴를 통해 한도를 나눠 배분하면 됩니다. 일반 주식 계좌 개설과 절차가 크게 다르지 않습니다.
Q. SCHD 수익률이 낮은데 계속 들고 가야 하나요?
A. SCHD는 배당 성장을 목적으로 하는 ETF이기 때문에 단기 주가 상승보다 꾸준한 배당 재투자 효과를 기대하는 상품입니다. 단기 수익률만으로 성장주 ETF와 단순 비교하는 것은 성격이 다른 두 상품을 같은 잣대로 재는 셈입니다. 다만 포트폴리오 전체에서 어떤 역할을 맡길지 명확히 해두지 않으면 결과에 실망할 수 있다는 점은 저도 인정합니다.
결론
우리가 빨리 부자가 되고 싶어하는 건 어쩌면 끊임없이 불안을 팔아온 환경 탓이 크다고 생각합니다. 남들의 성공을 보고 나도 당장 따라잡아야 한다는 조급함, 그 조급함이 결국 타인이 만들어 놓은 기준에 자신을 끼워 맞추는 결과로 이어지는 것 같습니다. 제 경험상 이건 좀 다릅니다. 큰 부자는 하늘이 낼 수 있어도, 작은 부자는 꾸준한 적립이 만들어 줍니다.
저는 이 방식을 30년 목표로 하고 있습니다. 이제 겨우 2년이 지났습니다. 아직 갈 길이 훨씬 더 많이 남아 있지만, 흔들리지 않겠다는 원칙 하나가 지금까지 버티게 해줬습니다. 커피 한 잔을 줄이든, 다른 무언가를 줄이든, 지금 시작하는 것이 내년을 기다리는 것보다 낫습니다.